晶奇网络IPO透视 政务医疗双轮驱动,中国石油跻身前五大客户,鑫嘉鹏网络同列
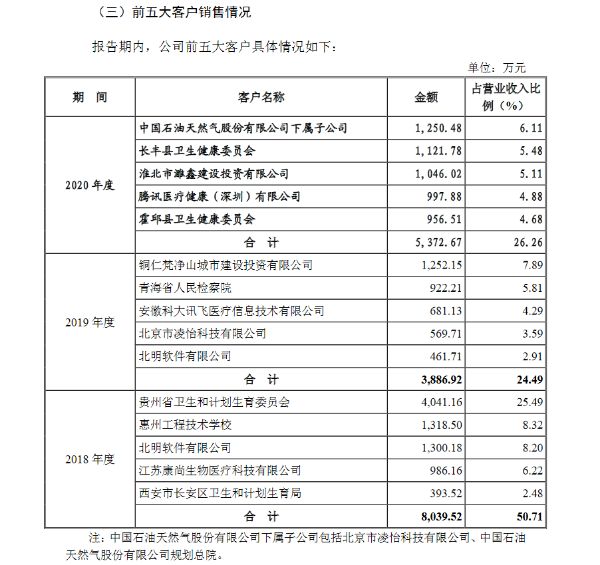
安徽晶奇网络科技股份有限公司(以下简称“晶奇网络”)的IPO进程引发市场关注。作为一家自称深度服务政府部门和医疗卫生机构的信息化解决方案提供商,晶奇网络在招股书中披露的客户结构却呈现出值得玩味的特征:中国石油天然气股份有限公司(以下简称“中国石油”)赫然位列其前五大客户,而鑫嘉鹏网络等主体亦在重要客户名单之中。这一客户格局既展现了公司跨界拓展的能力,也引发了监管与市场对其业务定位、收入可持续性及客户集中度的多重追问。
一、政务与医疗基本盘:标签之下的真实成色
晶奇网络在招股材料中将自己定位为“面向政府部门和医疗卫生机构的信息化服务商”,主要提供软件开发、系统集成及运维服务。从行业赛道看,政务数字化与医疗信息化均为政策红利密集领域,市场空间可观。公司宣称其产品覆盖民政、人社、卫健等多个政务条线,并在区域医疗健康平台、医院信息系统等方面积累了一定案例。
细究收入构成,政务与医疗类客户虽贡献了相当比例营收,但其项目呈现显著的地域集中性和区域性特征。公司业务主要深耕安徽及周边地区,省外拓展速度相对缓慢,且政务信息化项目回款周期长、季节性波动明显,这对公司现金流管理构成持续压力。
二、中国石油成前五大客户:跨界合作的逻辑与隐忧
最令市场意外的,是中国石油出现在晶奇网络前五大客户名单之中。一家以政务和医疗为标签的软件企业,为何与能源巨头产生大额业务往来?
根据招股书披露,晶奇网络对中国石油的销售主要涉及信息系统开发与技术服务,可能与其能源行业数字化转型中的特定模块需求相关。这种跨界合作在技术层面并非不可能——软件企业的底层开发能力具有可迁移性——但问题在于:该合作是否具有可持续性?是偶发性大单还是长期框架协议?
更进一步,中国石油作为央企巨头,其采购流程严格、议价能力强,供应商面临毛利率承压风险。若该客户收入占比较高且波动剧烈,将对晶奇网络业绩稳定性构成实质影响。市场关注的是,公司是否过度依赖个别大客户的非经常性需求来“撑门面”。
三、鑫嘉鹏网络现身:客户与供应商的重叠疑云
另一值得关注的细节是鑫嘉鹏网络在晶奇网络客户体系中的角色。公开信息显示,鑫嘉鹏网络与晶奇网络之间存在业务往来,但其具体身份——究竟是终端客户、集成商还是渠道合作方——在招股书中语焉不详。
在软件行业,通过集成商或渠道伙伴间接服务终端用户是常见模式,但这往往带来收入确认的合规性挑战:项目风险与报酬是否实质性转移?回款是否依赖最终用户验收?若鑫嘉鹏网络同时扮演客户与供应商双重角色,则关联交易公允性与业务独立性更需重点说明。监管层在问询中大概率会要求公司穿透披露该类客户的最终销售去向及合作实质。
四、客户集中度与业务独立性之考
晶奇网络前五大客户中既有政务医疗类主体,又有中国石油这类跨界巨头,还有鑫嘉鹏网络等生态伙伴,客户结构呈现“分散标签、集中实质”的特征。
一方面,公司对前五大客户的销售收入占比若处于较高水平,则单一客户流失即可能引发业绩变脸;另一方面,政务类客户受财政预算与招投标节奏影响显著,医疗类客户受医院 IT 投入周期制约,能源类客户则完全取决于央企自身数字化规划——三类需求逻辑各异,公司宣称的“双轮驱动”实则面临多线作战的管理挑战。
公司研发投入占比、核心技术自主性、省外市场拓展能力等指标,均是其能否摆脱区域型项目制企业标签的关键。若收入仍以定制化开发为主、标准化产品占比偏低,则估值逻辑将明显区别于平台型软件企业。
五、IPO 成色待检验
晶奇网络的IPO之旅,折射出当下中小型政务医疗信息化企业的典型困境与突围尝试:绑定了政策红利赛道,却难以摆脱区域与项目制束缚;试图拓展跨行业客户以平滑波动,却引发业务聚焦度与可持续性质疑。中国石油这类大客户的进入究竟是能力验证还是偶发红利,鑫嘉鹏网络等伙伴的合作是生态协同还是收入腾挪,均有待招股书进一步披露与监管问询穿透。
对于投资者而言,在“政务医疗”的温情叙事之外,更应关注其收入的真实性、客户结构的稳定性以及现金流的健康度。毕竟,标签可以包装,但财务数据与业务实质终将接受时间的检验。
如若转载,请注明出处:http://www.xinjiapeng321.com/product/40.html
更新时间:2026-11-01 00:17:33